Domain sponsoringaktivitäten.de kaufen?
Wir ziehen mit dem Projekt
sponsoringaktivitäten.de um.
Sind Sie am Kauf der Domain
sponsoringaktivitäten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sponsoringaktivitäten.de kaufen?
Sind Spenden bei einer GmbH abzugsfähig?
Sind Spenden bei einer GmbH abzugsfähig? In Deutschland sind Spenden von einer GmbH grundsätzlich abzugsfähig, wenn sie an gemeinnützige Organisationen oder steuerbegünstigte Zwecke geleistet werden. Die Höhe des abzugsfähigen Betrags ist jedoch gesetzlich begrenzt und hängt von verschiedenen Faktoren ab. Es ist wichtig, dass die GmbH die Spenden ordnungsgemäß dokumentiert und die Voraussetzungen für den Spendenabzug erfüllt. Es empfiehlt sich daher, sich vorab von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden steuerlich korrekt behandelt werden. **
Ist es möglich, dass eine GmbH Spenden entgegennimmt?
Ja, eine GmbH kann Spenden entgegennehmen. Allerdings müssen diese Spenden bestimmten Voraussetzungen entsprechen und dürfen nicht als Gewinnabschöpfung oder verdeckte Gewinnausschüttung angesehen werden. Die GmbH muss die Spenden ordnungsgemäß verbuchen und gegebenenfalls steuerliche Regelungen beachten. **
Ähnliche Suchbegriffe für PROFIMED-GmbH-PIKSTERS-Classic
Top-Angebote
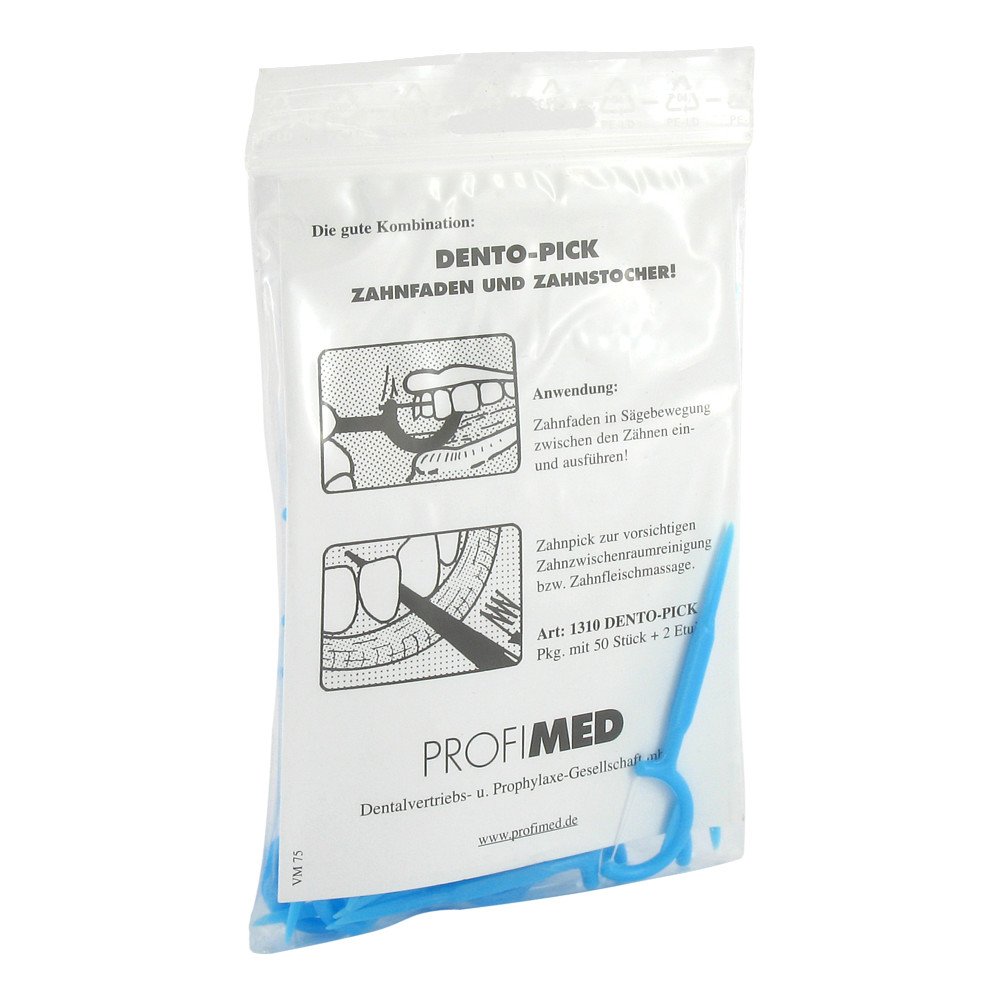
Produkte zum Begriff PROFIMED-GmbH-PIKSTERS-Classic:
-
Beiträge zur AstronomiegeschichteBeiträge zur Astronomiegeschichte , Die Beiträge dieses Bandes behandeln Themen aus der Astronomiegeschichte von der Frühen Neuzeit bis zum 21. Jahrhundert, wobei auch literaturwissenschaftliche und buchgeschichtlichphilologische Bezüge hergestellt werden. Vorgestellt werden verschiedene Briefe, darunter die Korrespondenz von Galileo Galilei mit Erzherzog Leopold V. Von Österreich-Tirol. Analysiert werden ein Kepler-Manuskript des Schriftstellers Berthold Auerbach und verschiedene Ausgaben von Schapherders Kalender um 1500. In einem weiteren Beitrag wird die Geschichte einer verschollen geglaubten Druckschrift von Christoph Rothmann rekonstruiert. Ferner stehen im Mittelpunkt von Beiträgen der Astronom Johann Carl Gottlieb Schulze in Berlin sowie die zahlreichen Besucher bei William und Caroline Herschel in Bath, Datchet, Clary Hall und Slough. Gewürdigt werden die Astrophysiker Edward Barnard und Max Wolf sowie Hans Kienle. Detailliert beschrieben werden die astronomische Uhr im St. Annen-Museum zu Lübeck, die historischen Ausmessungen der optischen Gläser der Instrumentenbauer Peter und John Dollond sowie das Navigatioens-Boeck des Johann Jürgen Schultz aus Kappeln. Kurzbeiträge, Nachrufe und Rezensionen beschließen den Band. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20241030, Titel der Reihe: Acta Historica Astronomiae#73#, Redaktion: Herbst, Klaus-Dieter, Seitenzahl/Blattzahl: 474, Keyword: Astronomiegeschichte; Astronomischer Kalender; Astrophysik; Briefwechsel; Galileo Galilei; Gelehrter Briefwechsel, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Geschichte der Naturwissenschaften~Astronomie, Raum und Zeit, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 25, Gewicht: 6260, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Funktionieren amerikanische Xbox Classic Spiele auf einer deutschen Xbox Classic?
Ja, amerikanische Xbox Classic Spiele sollten auf einer deutschen Xbox Classic funktionieren. Die Xbox Classic ist regional unabhängig und kann Spiele aus verschiedenen Regionen abspielen. Allerdings kann es sein, dass einige Spiele möglicherweise nicht in deutscher Sprache verfügbar sind. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
Top-Angebote
Produkte zum Begriff PROFIMED-GmbH-PIKSTERS-Classic:
-
Sind Spenden bei einer GmbH abzugsfähig?
Sind Spenden bei einer GmbH abzugsfähig? In Deutschland sind Spenden von einer GmbH grundsätzlich abzugsfähig, wenn sie an gemeinnützige Organisationen oder steuerbegünstigte Zwecke geleistet werden. Die Höhe des abzugsfähigen Betrags ist jedoch gesetzlich begrenzt und hängt von verschiedenen Faktoren ab. Es ist wichtig, dass die GmbH die Spenden ordnungsgemäß dokumentiert und die Voraussetzungen für den Spendenabzug erfüllt. Es empfiehlt sich daher, sich vorab von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden steuerlich korrekt behandelt werden. **
-
Ist es möglich, dass eine GmbH Spenden entgegennimmt?
Ja, eine GmbH kann Spenden entgegennehmen. Allerdings müssen diese Spenden bestimmten Voraussetzungen entsprechen und dürfen nicht als Gewinnabschöpfung oder verdeckte Gewinnausschüttung angesehen werden. Die GmbH muss die Spenden ordnungsgemäß verbuchen und gegebenenfalls steuerliche Regelungen beachten. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
Ähnliche Suchbegriffe für PROFIMED-GmbH-PIKSTERS-Classic
-
Beiträge zur AstronomiegeschichteBeiträge zur Astronomiegeschichte , Die Beiträge dieses Bandes behandeln Themen aus der Astronomiegeschichte von der Frühen Neuzeit bis zum 21. Jahrhundert, wobei auch literaturwissenschaftliche und buchgeschichtlichphilologische Bezüge hergestellt werden. Vorgestellt werden verschiedene Briefe, darunter die Korrespondenz von Galileo Galilei mit Erzherzog Leopold V. Von Österreich-Tirol. Analysiert werden ein Kepler-Manuskript des Schriftstellers Berthold Auerbach und verschiedene Ausgaben von Schapherders Kalender um 1500. In einem weiteren Beitrag wird die Geschichte einer verschollen geglaubten Druckschrift von Christoph Rothmann rekonstruiert. Ferner stehen im Mittelpunkt von Beiträgen der Astronom Johann Carl Gottlieb Schulze in Berlin sowie die zahlreichen Besucher bei William und Caroline Herschel in Bath, Datchet, Clary Hall und Slough. Gewürdigt werden die Astrophysiker Edward Barnard und Max Wolf sowie Hans Kienle. Detailliert beschrieben werden die astronomische Uhr im St. Annen-Museum zu Lübeck, die historischen Ausmessungen der optischen Gläser der Instrumentenbauer Peter und John Dollond sowie das Navigatioens-Boeck des Johann Jürgen Schultz aus Kappeln. Kurzbeiträge, Nachrufe und Rezensionen beschließen den Band. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20241030, Titel der Reihe: Acta Historica Astronomiae#73#, Redaktion: Herbst, Klaus-Dieter, Seitenzahl/Blattzahl: 474, Keyword: Astronomiegeschichte; Astronomischer Kalender; Astrophysik; Briefwechsel; Galileo Galilei; Gelehrter Briefwechsel, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Geschichte der Naturwissenschaften~Astronomie, Raum und Zeit, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 25, Gewicht: 6260, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funktionieren amerikanische Xbox Classic Spiele auf einer deutschen Xbox Classic?
Ja, amerikanische Xbox Classic Spiele sollten auf einer deutschen Xbox Classic funktionieren. Die Xbox Classic ist regional unabhängig und kann Spiele aus verschiedenen Regionen abspielen. Allerdings kann es sein, dass einige Spiele möglicherweise nicht in deutscher Sprache verfügbar sind. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.